Domain abwasseraufbereitung24.de kaufen?
Wir ziehen mit dem Projekt
abwasseraufbereitung24.de um.
Sind Sie am Kauf der Domain
abwasseraufbereitung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abwasseraufbereitung24.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Dr. Schumacher | Cleanisept | Desinfektion und Reinigung | 1 Liter DosierflascheCleanisept ist ein Kombinationspräparat zur Desinfektion und Reinigung von medizinischem Inventar, Medizinprodukten sowie Flächen aller Art. Das flüssige Konzentrat ist auf quartären Ammoniumverbindungen aufgebaut. Es ist parfümfrei, enthält weder Aldehyde noch Phenole und zeichnet sich durch eine gute Reinigungskraft aus. Cleanisept ist hervorragend geeignet zur Flächendesinfektion von abwaschbaren nicht porösen Flächen. Es ist besonders geeignet für Bereiche, in denen neben der Erfüllung hoher hygienischer Anforderungen eine Geruchsbelästigung vermieden werden muss. Das Präparat hat eine gute Materialverträglichkeit und ist auch für Acrylglas geeignet. Sonstige Gefahren: Gemäß Verordnung (EG) Nr. 1907/2006 (REACH) enthält dieses Produkt keine PBT / vPvB - Substanzen.10,94 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schülke | aspirmatic | Reinigung und Desinfektion zahnärztlicher Absaugsysteme | 2 Liter Flascheaspirmatic® dient der täglichen Reinigung, Desinfektion und Pflege zahnärztlicher Absaugsysteme und Mundspülbecken. Anwendung Tägliche Reinigung, Desinfektion und Pflege des Absaugsystems und Mundspülbeckens Für alle Amalgamabscheider geeignet (z. B. Dürr, Metasys) In allen Behandlungseinheiten einsetzbar (z. B. Sirona, KaVo, Castellini) Ihre Vorteile auf einen Blick Reinigung, Desinfektion und Pflege in einem Wirkspektrum: levurozid und begrenzt viruzid Schäumt nicht Anwendungshinweise Mittags und abends nach Behandlungsende zur reinigenden Desinfektion in 2%iger Gebrauchslösung einsetzen; je Behandlungseinheit gemäß Dosiervorgabe ansetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.28,30 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
CIF Professional Safeguard Desinfektionsreiniger 750ml 2in1 Reinigung und Desinfektion in EinemDesinfektionsspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-100269 Cif Professional 2in1 Desinfektionsreiniger ist ein gebrauchsfertiges, parfümfreies Kombiprodukt für die Reinigung und sichere Desinfektion in einem Schritt. Der Reiniger löst Verschmutzungen und Speiserückstände und ist gegen ein breites Spektrum an Mikroorganismen wirksam. Cif Professional 2in1 Desinfektionsreiniger ist das ideale Produkt für die tägliche Reinigung und Desinfektion in Küchen und anderen Lebensmittelbereichen. Parfümfrei mit guter Reinigungsleistung. Die Reinigung und Desinfektion erfolgt in einem Schritt. Geprüft nach EN1276 mit 5 Minuten Einwirkzeit. Geeignet für alle wasserfesten Oberflächen, ideal für Lebensmittelkontaktflächen wie Arbeitsflächen, Schneidbretter, Behälter, Küchengeräte, Griffbereiche usw. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.6,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
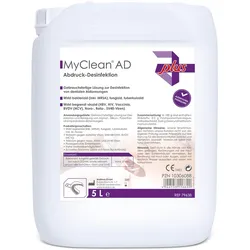
Myclean Ad Abdruck-Desinfektion & Reinigung Plus 5 LProdukteigenschaften: MaiMed MyClean AD Charakteristik:: Gebrauchsfertige Lösung zur Desinfektion von dentalen Abformungen. Wirkt bakterizid (inkl. MRSA), levurozid. Wirkt begrenzt viruzid (inkl. HBV/HIV, BVDV (HCV), Vaccinia–Viren, Rota–, SV40–Viren). Für Ultraschallbäder geeignet. Eigenschaften: Praxisgerechte Einwirkzeiten. Hohe Materialverträglichkeit (auch bei Acrylglas). Schnelles Trocknen (ohne sichtbare Rückstände). Anwendung: Gebrauchsfertige Lösung zur Desinfektion und Reinigung von Alginat-, Silikon-, Polyether- und Hydrokolloid- Abformungen. Quelle: www.maimed.de Stand: 09/202028,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülke | puresept | Desinfektion und Reinigung | 2 Liter Flaschepuresept® ist ein farb- und duftstofffreies Konzentrat zur Basis-Desinfektion und Reinigung von Flächen und nicht-invasiven Medizinprodukten – gemäß aktueller KRINKO-Empfehlung. Anwendung Basis-Desinfektion und Reinigung von Flächen Nicht-invasive Medizinprodukte Bereiche mit erhöhten Hygieneanforderungen Ihre Vorteile auf einen Blick Frei von Farb- und Duftstoffen Entspricht den aktuellen EN-Normen und der KRINKO-Empfehlung Desinfektion und Reinigung in einem Schritt Konzentrat – wirtschaftlich in der Anwendung Anwendungshinweise Konzentrat – gemäß Dosiertabelle mit Wasser auf die gewünschte Anwendungskonzentration verdünnen; Flächen vollständig benetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Pflicht- & Sicherheitshinweise Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Wirkstoffe: Didecyldimethylammoniumchlorid (DDAC (C8-10)), N-(3-Aminopropyl)-N-dodecylpropan-1,3-diamin. BAuA-Reg.-Nr. N-100063.35,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Dr. Schumacher | Cleanisept | Desinfektion und Reinigung | 1 Liter DosierflascheCleanisept ist ein Kombinationspräparat zur Desinfektion und Reinigung von medizinischem Inventar, Medizinprodukten sowie Flächen aller Art. Das flüssige Konzentrat ist auf quartären Ammoniumverbindungen aufgebaut. Es ist parfümfrei, enthält weder Aldehyde noch Phenole und zeichnet sich durch eine gute Reinigungskraft aus. Cleanisept ist hervorragend geeignet zur Flächendesinfektion von abwaschbaren nicht porösen Flächen. Es ist besonders geeignet für Bereiche, in denen neben der Erfüllung hoher hygienischer Anforderungen eine Geruchsbelästigung vermieden werden muss. Das Präparat hat eine gute Materialverträglichkeit und ist auch für Acrylglas geeignet. Sonstige Gefahren: Gemäß Verordnung (EG) Nr. 1907/2006 (REACH) enthält dieses Produkt keine PBT / vPvB - Substanzen.10,94 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Schülke | aspirmatic | Reinigung und Desinfektion zahnärztlicher Absaugsysteme | 2 Liter Flascheaspirmatic® dient der täglichen Reinigung, Desinfektion und Pflege zahnärztlicher Absaugsysteme und Mundspülbecken. Anwendung Tägliche Reinigung, Desinfektion und Pflege des Absaugsystems und Mundspülbeckens Für alle Amalgamabscheider geeignet (z. B. Dürr, Metasys) In allen Behandlungseinheiten einsetzbar (z. B. Sirona, KaVo, Castellini) Ihre Vorteile auf einen Blick Reinigung, Desinfektion und Pflege in einem Wirkspektrum: levurozid und begrenzt viruzid Schäumt nicht Anwendungshinweise Mittags und abends nach Behandlungsende zur reinigenden Desinfektion in 2%iger Gebrauchslösung einsetzen; je Behandlungseinheit gemäß Dosiervorgabe ansetzen und die Einwirkzeit einhalten. Weitere Informationen – etwa zum vollständigen Wirkspektrum mit allen Einwirkzeiten – entnehmen Sie bitte dem Produktinformations- und Sicherheitsdatenblatt in den Downloads. Besondere Hinweise Vor Gebrauch stets Etikett und Produktinformation lesen.28,30 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
CIF Professional Safeguard Desinfektionsreiniger 750ml 2in1 Reinigung und Desinfektion in EinemDesinfektionsspray vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-100269 Cif Professional 2in1 Desinfektionsreiniger ist ein gebrauchsfertiges, parfümfreies Kombiprodukt für die Reinigung und sichere Desinfektion in einem Schritt. Der Reiniger löst Verschmutzungen und Speiserückstände und ist gegen ein breites Spektrum an Mikroorganismen wirksam. Cif Professional 2in1 Desinfektionsreiniger ist das ideale Produkt für die tägliche Reinigung und Desinfektion in Küchen und anderen Lebensmittelbereichen. Parfümfrei mit guter Reinigungsleistung. Die Reinigung und Desinfektion erfolgt in einem Schritt. Geprüft nach EN1276 mit 5 Minuten Einwirkzeit. Geeignet für alle wasserfesten Oberflächen, ideal für Lebensmittelkontaktflächen wie Arbeitsflächen, Schneidbretter, Behälter, Küchengeräte, Griffbereiche usw. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.6,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.